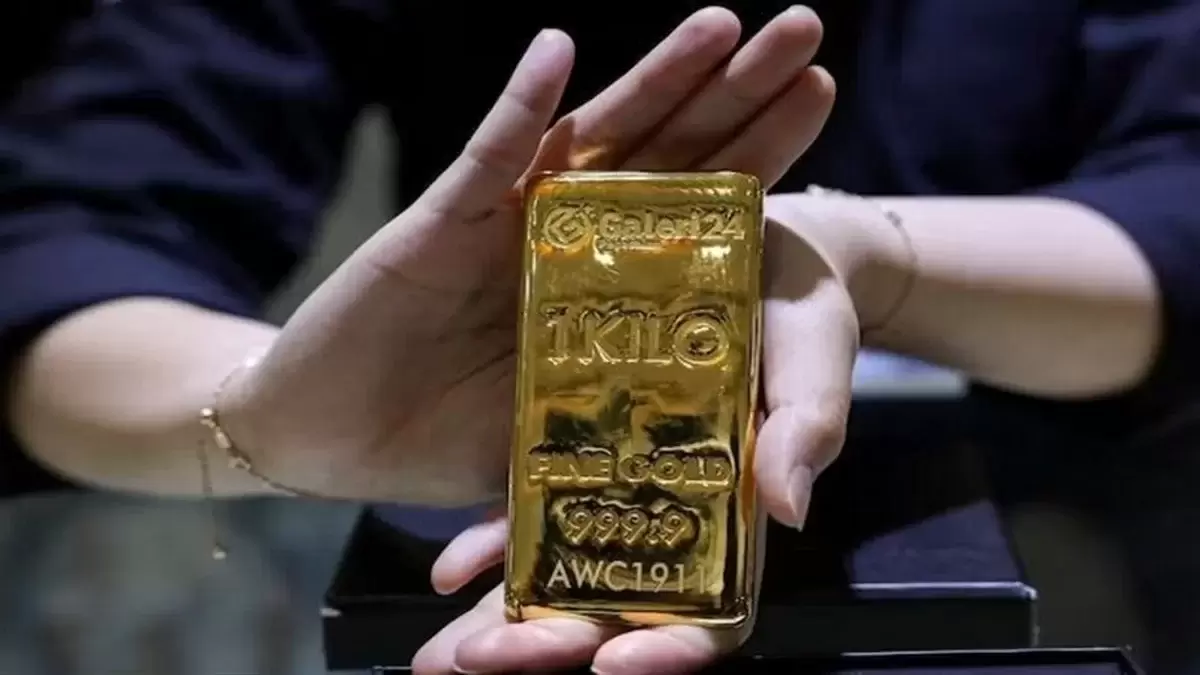
سقوط اونس طلا به محدوده ۳۵۰۰ دلار
به گزارش ایران جیب به نقل از تسنیم، بازار جهانی طلا در روزهای اخیر تحت فشار مجموعهای از عوامل اقتصادی و مالی قرار گرفته و برخلاف انتظارات، تشدید تنشهای ژئوپولیتیک و نگرانیها درباره بدهی آمریکا نتوانسته است از افت قیمت این فلز گرانبها جلوگیری کند.
بر اساس گزارش نشریه تحلیلی Strategist در ۱۷ نوامبر، قیمت طلا در معاملات روز دوشنبه به ۳۸۶۱ دلار در هر اونس رسید؛ رقمی که حدود ۲۹ درصد پایینتر از رکورد ثبتشده در ژانویه ۲۰۲۶ بود.
این روند نزولی در ادامه معاملات نیز تشدید شد. طبق گزارش رویترز، قیمت هر اونس طلای نقدی در روز جمعه ۲۰ نوامبر با افت حدود ۳ درصدی به ۳۵۱۴ دلار رسید و در مقاطعی تا ۳۵۰۲ دلار نیز کاهش یافت.
طلا در مجموع هفته حدود ۹.۴ درصد افت کرد که شدیدترین کاهش هفتگی آن طی هشت ماه گذشته گزارش شده است.
افزایش انتظارات نرخ بهره آمریکا طلا را تحت فشار قرار داد
یکی از مهمترین عوامل افت قیمت طلا، تغییر انتظارات بازار درباره سیاست پولی فدرال رزرو آمریکاست. در حالی که پیشتر انتظار کاهش نرخ بهره وجود داشت، نگرانیهای ناشی از تداوم تورم باعث شده معاملهگران احتمال افزایش مجدد نرخ بهره در ماه دسامبر را نیز در محاسبات خود لحاظ کنند.
افزایش نرخ بهره معمولاً به ضرر طلا تمام میشود؛ زیرا طلا برخلاف اوراق قرضه و سپردههای بانکی، سود دورهای پرداخت نمیکند. در نتیجه، زمانی که بازده داراییهای کمریسک افزایش مییابد، نگهداری طلا برای سرمایهگذاران هزینه فرصت بیشتری ایجاد میکند.
بر اساس محاسبات گزارش Strategist، از زمان افزایش نرخ بهره فدرال رزرو در ماه سپتامبر، قیمت طلا ۹.۴ درصد کاهش یافته، در حالی که بازده واقعی اوراق ۱۰ساله آمریکا ۰.۲۲ واحد درصد و شاخص دلار ۳.۳ درصد افزایش داشته است.
همچنین بازده اوراق خزانهداری آمریکا با پوشش تورمی (TIPS) به حدود ۲.۹ درصد رسیده است؛ سطحی که طبق گزارش مذکور از نوامبر ۲۰۰۸ تاکنون کمسابقه بوده است. افزایش این بازده واقعی، جذابیت سرمایهگذاری در اوراق را در مقایسه با طلا بیشتر کرده است.
چرا طلا در شرایط جنگی هم سقوط میکند؟
یکی از نکات قابلتوجه در ریزش اخیر طلا، همزمانی آن با افزایش تنشهای نظامی و نگرانیهای مرتبط با امنیت انرژی در خاورمیانه است. در شرایط عادی، افزایش نااطمینانیهای ژئوپولیتیک میتواند تقاضا برای داراییهای امن از جمله طلا را افزایش دهد؛ اما در شرایط فعلی، عوامل دیگری بر این بازار غلبه کردهاند.
گزارش Strategist به تجربه بحران مالی سال ۲۰۰۸ نیز اشاره میکند؛ زمانی که با وجود ورشکستگی بانک لمان برادرز و تشدید بحران مالی جهانی، قیمت طلا در مقطعی حدود ۲۹ درصد از سقف خود فاصله گرفت.
دلیل این اتفاق، نیاز گسترده سرمایهگذاران به نقدینگی بود. در زمان سقوط بازارهای مالی، سرمایهگذاران برای جبران زیان سایر داراییها، تأمین وجه تضمین معاملات و پاسخ به تعهدات مالی، ممکن است حتی داراییهای امن مانند طلا را نیز بفروشند.
همین الگو در تحولات اخیر بازار نیز قابل مشاهده است. افت سهام شرکتهای فناوری و افزایش نگرانیها درباره ارزشگذاری شرکتهای فعال در حوزه هوش مصنوعی، فشار فروش در بازارهای مالی را افزایش داده و بخشی از سرمایهگذاران برای تأمین نقدینگی به فروش طلا روی آوردهاند.
خروج سرمایه از صندوقهای طلا ادامه دارد
تغییر رفتار سرمایهگذاران در صندوقهای مبتنی بر طلا نیز یکی دیگر از عوامل فشار بر قیمت این فلز محسوب میشود.
بر اساس گزارش منتشرشده، تعداد واحدهای صندوق بزرگ طلای GLD از زمان ثبت اوج خود حدود ۴.۹ درصد کاهش یافته است؛ موضوعی که نشاندهنده کاهش بخشی از موقعیتهای سرمایهگذاران در بازار طلاست.
در مقابل، بانکهای مرکزی همچنان یکی از منابع مهم تقاضا در بازار جهانی طلا هستند. طبق دادههای مورد اشاره در گزارش، بانکهای مرکزی در سهماهه گذشته ۳۲۱ تن طلا خریداری کردهاند.
با این حال، تقاضای بانکهای مرکزی بهتنهایی نتوانسته فشار فروش سرمایهگذاران مالی، تقویت دلار و افزایش بازده واقعی اوراق قرضه آمریکا را خنثی کند.
آیا سقوط قیمت طلا به معنای پایان روند صعودی است؟
بررسی پنج دوره تاریخی از سال ۱۹۷۵ که قیمت طلا دستکم ۲۵ درصد از سقف سهساله خود فاصله گرفته است، نشان میدهد تعیین دقیق کف قیمت این فلز پس از آغاز روند نزولی بسیار دشوار است.
بر اساس تحلیل Strategist، در نمونههای تاریخی بررسیشده، طلا پس از ورود به چنین محدودهای بهطور متوسط حدود ۱۵ درصد کاهش بیشتر را تجربه کرده و کف نهایی بازار بهطور میانه ۱۹ ماه پس از آغاز این مرحله نزولی ثبت شده است.
این آمار به معنای تکرار قطعی همان الگو در بازار فعلی نیست، اما نشان میدهد افت شدید قیمت لزوماً به معنای پایان اصلاح بازار نیست و احتمال ادامه نوسانات وجود دارد.
سه عامل احتمالی برای بازگشت طلا
این تحلیلگر معتقد است مسیر بلندمدت طلا بیش از آنکه صرفاً به زمان کاهش نرخ بهره وابسته باشد، به وضعیت بازده واقعی پول و اوراق قرضه، شرایط مالی آمریکا و واکنش سیاستگذاران به فشارهای اقتصادی بستگی دارد.
سه عامل مهم که میتوانند در آینده بر تغییر مسیر سیاست پولی آمریکا اثرگذار باشند، عبارتند از:
-
افزایش فشارهای ناشی از بازار انرژی: تغییرات قیمت انرژی میتواند بر تورم، هزینههای اقتصادی و تصمیمات سیاست پولی تأثیر بگذارد.
-
تشدید مشکلات تأمین مالی شرکتهای هوش مصنوعی: افزایش هزینه تأمین مالی و فشار بر ارزشگذاری شرکتهای فناوری ممکن است به تحولات گستردهتری در بازارهای مالی منجر شود.
-
کاهش ذخایر نقدینگی بانکها: محدود شدن نقدینگی در نظام بانکی میتواند سیاستگذاران را به اتخاذ اقدامات حمایتی سوق دهد.
آیا طلا دوباره صعودی میشود؟
از نگاه این تحلیلگر، افزایش هزینه تأمین مالی دولت آمریکا و رشد بدهی عمومی میتواند در نهایت محدودیتهایی برای ادامه سیاست پولی انقباضی ایجاد کند و احتمال مداخله مجدد فدرال رزرو در بازار اوراق قرضه را افزایش دهد.
در چنین سناریویی، کاهش بازده واقعی اوراق قرضه، تغییر مسیر سیاست پولی و افزایش نقدینگی میتوانند دوباره به نفع طلا عمل کنند.
با این حال، افت فعلی طلا بهتنهایی سیگنال قطعی برای خرید یا فروش نیست. ادامه روند قیمت این فلز در کوتاهمدت به قدرت دلار، انتظارات نرخ بهره، بازده اوراق قرضه و نیاز بازارهای مالی به نقدینگی وابسته خواهد بود؛ عواملی که در حال حاضر همچنان فشار قابلتوجهی بر بازار طلا وارد میکنند.