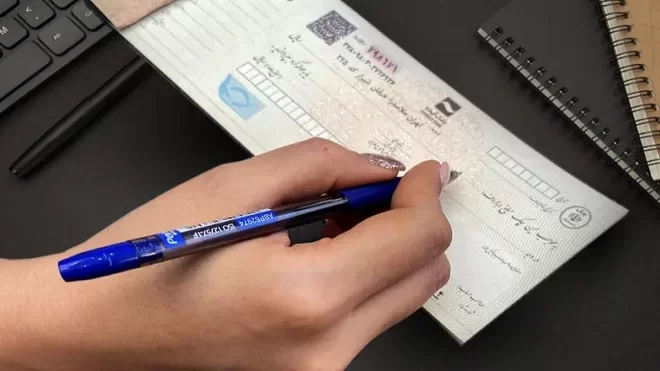
با وجود گذشت نزدیک به چهار سال از آغاز اجرای آزمایشی چک الکترونیکی، مجموع چکهای صادرشده از این طریق تا پایان شهریور ۱۴۰۵ به حدود ۱۰ میلیون فقره رسیده است؛ رقمی که در مقایسه با حدود ۱۰۰ میلیون فقره چک صادرشده در کشور طی یک سال، نشان میدهد این ابزار هنوز فاصله زیادی با استفاده گسترده در معاملات دارد.
به گزارش ایران جیب به نقل از تسنیم، چک الکترونیکی از آبان ۱۴۰۱ وارد مرحله اجرای آزمایشی شد و هدف آن کاهش وابستگی معاملات به چکهای کاغذی و حرکت شبکه بانکی به سمت ابزارهای دیجیتال بود. با این حال، محدودیت دسترسی برخی مشتریان بانکها و مشکلات استفاده شرکتها از این خدمت، همچنان مانع گسترش سریع آن شده است.
۱۰ میلیون چک الکترونیکی در مقابل ۱۰۰ میلیون چک سالانه
علیرضا سیفی، کارشناس اقتصادی، با اشاره به آمار اعلامشده از سوی بانک مرکزی گفت تا پایان شهریور ۱۴۰۵ حدود ۱۰ میلیون فقره چک الکترونیکی توسط مشتریان صادر شده است.
به گفته او، در شرایط معمول ماهانه حدود ۸ تا ۹ میلیون فقره و سالانه نزدیک به ۱۰۰ میلیون فقره چک در کشور صادر میشود. بنابراین، سهم چک الکترونیکی از کل معاملات چکی همچنان محدود است و ظرفیت زیادی برای توسعه آن وجود دارد.
سیفی همچنین از آغاز تلاشهای جدیتر با همکاری بانک مرکزی، مجلس، کمیسیون اصل ۹۰ و معاونت حقوقی قوه قضاییه برای افزایش سهم چک الکترونیکی در معاملات خبر داده است.
اتصال بانکها به «چکاد» به معنی ارائه کامل خدمت نیست
یکی از چالشهای موجود، تفاوت میان اتصال یک بانک به زیرساخت چک الکترونیکی و امکان استفاده واقعی مشتریان از تمامی خدمات آن است.
بر اساس توضیحات این کارشناس اقتصادی، بانک مرکزی در اردیبهشت ۱۴۰۵ از اتصال بیش از ۲۰ بانک و مؤسسه مالی و اعتباری به سامانه «چکاد» خبر داده بود، اما بررسیهای میدانی نشان میدهد حدود ۱۳ بانک خدمات صدور تا وصول چک الکترونیکی را بهصورت غیرحضوری در اختیار اشخاص حقیقی قرار میدهند.
در عین حال، مشتریان هشت بانک و مؤسسه مالی و اعتباری هنوز امکان استفاده از چک الکترونیکی را ندارند. طبق اظهارات سیفی، این مجموعهها تا ۱۵ مهرماه برای اجرای خدمات مربوط فرصت داشتهاند و در صورت عدم اجرا، مشمول جرایم مالی پیشبینیشده در قانون بانک مرکزی خواهند شد.
مهر الکترونیکی؛ یکی از موانع شرکتها
مشکلات چک الکترونیکی فقط به مشتریان حقیقی محدود نمیشود. شرکتها بخش مهمی از بازار چک را تشکیل میدهند و برای استفاده گسترده از چک الکترونیکی باید هم امکان صدور و هم دریافت و مدیریت آن برای اشخاص حقوقی فراهم باشد.
به گفته سیفی، سه بانک امکان صدور چک الکترونیکی برای اشخاص حقوقی را فراهم کردهاند، اما پیچیدگی فرآیند مربوط به مهر الکترونیکی موجب شده استقبال شرکتها از این خدمت محدود باشد.
در همین راستا، جلساتی با حضور بانک مرکزی، کمیسیون اصل ۹۰ و معاونت حقوقی قوه قضاییه برگزار شده و به گفته این کارشناس، راهکاری جایگزین برای مهر الکترونیکی در حال پیگیری است تا ضمن رعایت الزامات قانونی و امنیتی، فرآیند استفاده شرکتها سادهتر شود.
شرکتها به کارتابل مدیریت چک نیاز دارند
یکی دیگر از موانع توسعه چک الکترونیکی، نحوه مدیریت چکهای دریافتی توسط شرکتهاست. کسبوکارهایی مانند شرکتهای پخش ممکن است روزانه تعداد زیادی چک از مشتریان دریافت کنند و به ابزاری نیاز دارند که بتواند جایگزین دستهبندی و نگهداری فیزیکی چکهای کاغذی شود.
بر اساس توضیحات سیفی، شرکتها باید بتوانند چکهای دریافتی را در یک کارتابل جامع مشاهده و دستهبندی کنند، اطلاعات را بر اساس مبلغ و تاریخ جستوجو کنند و در صورت نیاز از اطلاعات موجود خروجی بگیرند.
به گفته او، کارتابلهای فعلی هنوز در پاسخگویی به این نیازها با مشکلاتی مواجه هستند و تکمیل این بخش میتواند نقش مهمی در استقبال کسبوکارها از چک الکترونیکی داشته باشد.
چک الکترونیکی برای فراگیر شدن چه میخواهد؟
زیرساخت قانونی و فنی چک الکترونیکی تا حد زیادی ایجاد شده، اما تجربه نزدیک به چهار سال گذشته نشان میدهد صرف ایجاد زیرساخت برای تغییر رفتار بازار کافی نیست. دسترسی کامل مشتریان بانکها، سادهسازی فرآیندهای اشخاص حقوقی، رفع مشکل مهر الکترونیکی و ایجاد کارتابلهای حرفهای مدیریت چک، از جمله اقداماتی است که میتواند استفاده از این ابزار را افزایش دهد.
در صورتی که شبکه بانکی بتواند این موانع را برطرف کند، چک الکترونیکی میتواند بهتدریج سهم بیشتری از معاملات را به خود اختصاص دهد و وابستگی کسبوکارها به چکهای کاغذی کاهش یابد.