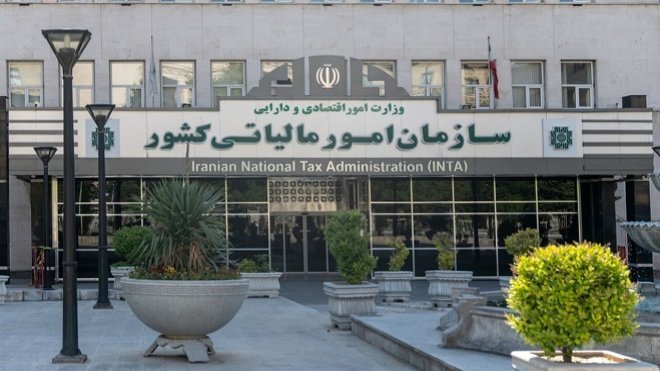
رئیس کل سازمان امور مالیاتی با ابلاغ بخشنامهای، نحوه بازگرداندن مالیات اضافهپرداختی حقوقبگیران را مشخص کرد. بر این اساس، پس از بررسی درخواست و تأیید مبلغ قابل استرداد، اداره کل دریافتکننده مالیات موظف است ظرف 3 روز کاری وجه را به حساب متقاضی واریز کند.
به گزارش ایران جیب، سید محمدهادی سبحانیان، رئیس کل سازمان امور مالیاتی، بخشنامه نحوه استرداد اضافهپرداختی مالیات بر درآمد حقوق را به ادارات کل امور مالیاتی ابلاغ کرد.
این بخشنامه با استناد به مواد 87، 242 و 243 قانون مالیاتهای مستقیم، روند رسیدگی به درخواست حقوقبگیرانی را تشریح میکند که بیش از مالیات متعلق، مالیات پرداخت کردهاند.
شرایط بازگشت مالیات اضافه چیست؟
بر اساس بخشنامه، حقوقبگیر باید با رعایت بند 2 بخشنامه شماره 200/1403/50 مورخ 14 بهمن 1403، درخواست استرداد مالیات اضافهپرداختی را ثبت کرده باشد.
اداره کل امور مالیاتی محل سکونت متقاضی، پس از رسیدگی و تأیید اضافه بودن مالیات پرداختشده و احراز نداشتن بدهی قطعی دیگر در همان اداره کل، مشخصات و شماره شبای او را به اداره کل دریافتکننده مالیات ارسال میکند.
مهلت 3 روزه از چه زمانی محاسبه میشود؟
اداره کل دریافتکننده مالیات موظف است پس از اعلام نتیجه رسیدگی و دریافت اطلاعات ذینفع، ظرف 3 روز کاری مبلغ قابل استرداد را از محل وصولیهای جاری به حساب او واریز کند.
بنابراین، مهلت 3 روز کاری مربوط به مرحله پرداخت پس از بررسی و تأیید درخواست است و از زمان ثبت اولیه درخواست محاسبه نمیشود.
پس از واریز وجه نیز، نتیجه پرداخت به همراه مستندات قانونی باید به اداره کل امور مالیاتی محل سکونت حقوقبگیر ارسال شود.
