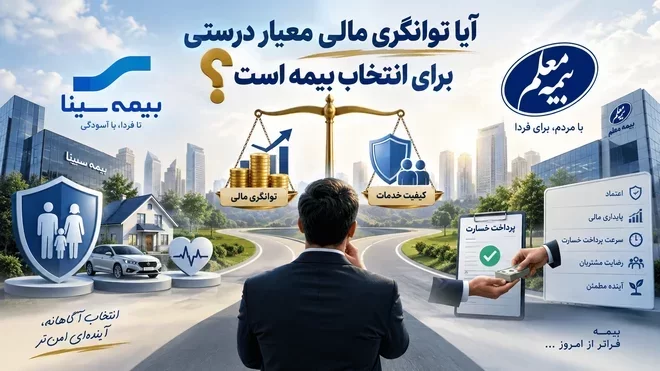
تصور کنید ماهها حق بیمه پرداخت کردهاید و درست در روز حادثه، فرآیند دریافت خسارت با مشکل روبهرو میشود. در چنین شرایطی، توانگری مالی شرکت بیمه اهمیت واقعی خود را نشان میدهد. این شاخص مشخص میکند بیمهگر از نظر مالی تا چه اندازه برای ایفای تعهدات خود آمادگی دارد. با این حال، یک عدد بالا همه چیز را درباره کیفیت شرکت بیمه نمیگوید. توان مالی مناسب میتواند پشتوانه ایفای تعهدات باشد، اما سرعت رسیدگی، دسترسی به شعب و کیفیت فرایند پرداخت خسارت موضوع دیگری است. در این مطلب، وضعیت توانگری مالی بیمههای معلم و سینا را برای نمونه مورد بررسی قرار میدهیم.
توانگری مالی بیمه دقیقاً چه چیزی را نشان میدهد؟
توانگری مالی به زبان ساده، نسبت منابع مالی قابل قبول بیمهگر به سرمایهای است که برای پوشش ریسکهای خود نیاز دارد. در چارچوب مورد استفاده برای دادههای سالهای مورد بررسی، نسبت توانگری از تقسیم سرمایه موجود بر سرمایه الزامی محاسبه میشود. سرمایه الزامی نیز متناسب با ریسکهایی است که شرکت پذیرفته است. بنابراین، این شاخص فقط به موجودی نقد شرکت نگاه نمیکند. ریسک بیمهگری، تعهدات و وضعیت داراییها نیز در ارزیابی بنیه مالی بیمهگر اهمیت دارند. هدف این است که مشخص شود شرکت برای مواجهه با خسارتهای احتمالی چه پشتوانهای دارد.
در نظام سطحبندی مورد استفاده برای ارقام ۱۴۰۲ و ۱۴۰۳، نسبت ۱۰۰ درصد یا بیشتر در سطح یک قرار میگرفت. نسبت ۷۰ تا کمتر از ۱۰۰ درصد نیز سطح دو محسوب میشد. به همین دلیل، عبارتی مانند «رتبه ۱ توانگری» که گاهی در گفتوگوی عمومی استفاده میشود، معمولاً به قرار گرفتن در سطح یک اشاره دارد. البته مقررات این حوزه ثابت نمانده است. در سال ۱۴۰۴ آییننامه شماره ۱۱۰ درباره نحوه محاسبه و نظارت بر توانگری مالی مؤسسات بیمه تصویب شد. بنابراین هنگام مقایسه اعداد تاریخی باید به چارچوب مقرراتی هر دوره نیز توجه داشت.
چرا توانگری مالی نباید تنها معیار انتخاب بیمه باشد؟
توانگری مالی بیشتر به یک سؤال پاسخ میدهد: «بیمهگر از نظر مالی چه ظرفیتی برای ایفای تعهدات خود دارد؟» اما مشتری در روز خسارت سؤالهای دیگری هم دارد. برای مثال، ممکن است یک شرکت از نظر سرمایه در وضعیت مناسبی باشد، اما دسترسی مشتری به مرکز خسارت محدود باشد. طولانی بودن فرایند بررسی مدارک یا ضعف خدمات آنلاین نیز میتواند تجربه دریافت خسارت را دشوار کند. پس توان پرداخت را نباید با سرعت و کیفیت پرداخت یکی دانست.
برای انتخاب دقیقتر، در کنار توانگری این موارد را هم بررسی کنید:
- تعداد و دسترسی شعب و مراکز پرداخت خسارت
- امکان ثبت یا پیگیری خسارت بهصورت آنلاین
- وضوح پوششها، استثناها و سقف تعهدات
- فرایند پاسخگویی هنگام وقوع خسارت
- تناسب بیمهنامه با نوع ریسک و نیاز شما
شفافیت درباره تعهدات نیز اهمیت زیادی دارد. کاربر باید پیش از خرید بداند در برابر حق بیمه پرداختی، چه پوششهایی دریافت میکند. برای نمونه، بررسی صفحه استعلام تعهدات بیمه معلم میتواند بخشی از اطلاعات مورد نیاز برای شناخت خدمات و تعهدات این شرکت را در اختیار متقاضی قرار دهد. در خدماتی که امکان پرداخت خسارت آنلاین یا پیگیری غیرحضوری وجود دارد، کیفیت زیرساخت دیجیتال نیز اهمیت پیدا میکند. چنین امکاناتی ارتباط مستقیمی با نسبت توانگری ندارند و باید جداگانه ارزیابی شوند.
مقایسه توانگری مالی بیمه سینا و معلم
برای اینکه تفاوت میان عدد توانگری و کیفیت کلی شرکت روشنتر شود، میتوان بیمه معلم و سینا را بهصورت موردی بررسی کرد.
دادههای منتشرشده برای توانگری مالی شرکتهای بیمه در سالهای 1402 تا 1404 چنین تصویری ارائه میدهند:
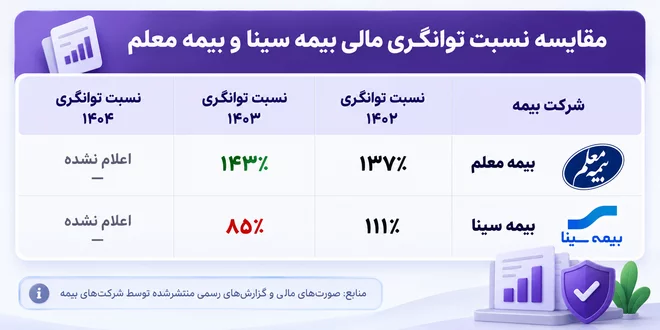
طبق این دادهها، بیمه معلم از نسبت ۱۳۷ درصد در سال ۱۴۰۲ به ۱۴۳ درصد در سال ۱۴۰۳ رسیده است. این شرکت در سال ۱۴۰۳ در سطح یک توانگری قرار داشته است. در مقابل، نسبت توانگری بیمه سینا از ۱۱۱ درصد در سال ۱۴۰۲ به ۸۵ درصد در سال ۱۴۰۳ رسیده است. بر اساس سطحبندی همان دوره، این رقم شرکت را در سطح دو قرار میدهد. جدول منتشر شده در اردیبهشت ۱۴۰۵، رقم سال ۱۴۰۴ هر دو شرکت را هنوز «در دست بررسی» درج کرده است.
این تفاوت اعداد چه چیزی به ما میگوید؟
از نظر شاخص توانگری مالی شرکتهای بیمه در سال ۱۴۰۳، وضعیت بیمه معلم در سطح بالاتری از بیمه سینا قرار داشته است. اما از همین داده نمیتوان نتیجه گرفت که تجربه همه مشتریان معلم بهتر بوده یا خسارت آنها سریعتر پرداخت شده است. از سوی دیگر، کاهش نسبت توانگری یک شرکت نیز باید در کنار روند سالهای دیگر و تغییرات سرمایه، تعهدات و ساختار ریسک بررسی شود. یک عدد منفرد برای صدور حکم کلی درباره همه محصولات بیمهای کافی نیست.
برای مثال، بیمه معلم با ۱۱۱ شعبه در برابر ۶۵ شعبه بیمه سینا، شبکه شعب گستردهتری در اطلاعات ارائهشده دارد؛ در حالی که برای هر دو شرکت امکان پرداخت خسارت سیار درج شده است. این موضوع در کنار توانگری مالی بالاتر بیمه معلم، میتواند شانس انتخاب این گزینه را بیشتر کند. متقاضیان بیمه سینا نیز بهتر است علاوه بر شاخص توانگری، نوع بیمهنامه، سقف تعهدات، شبکه ارائه خدمات و شرایط دریافت خسارت را بررسی کنند. انتخاب منطقی زمانی شکل میگیرد که شاخص مالی کنار کیفیت و دسترسی به خدمات قرار گیرد.
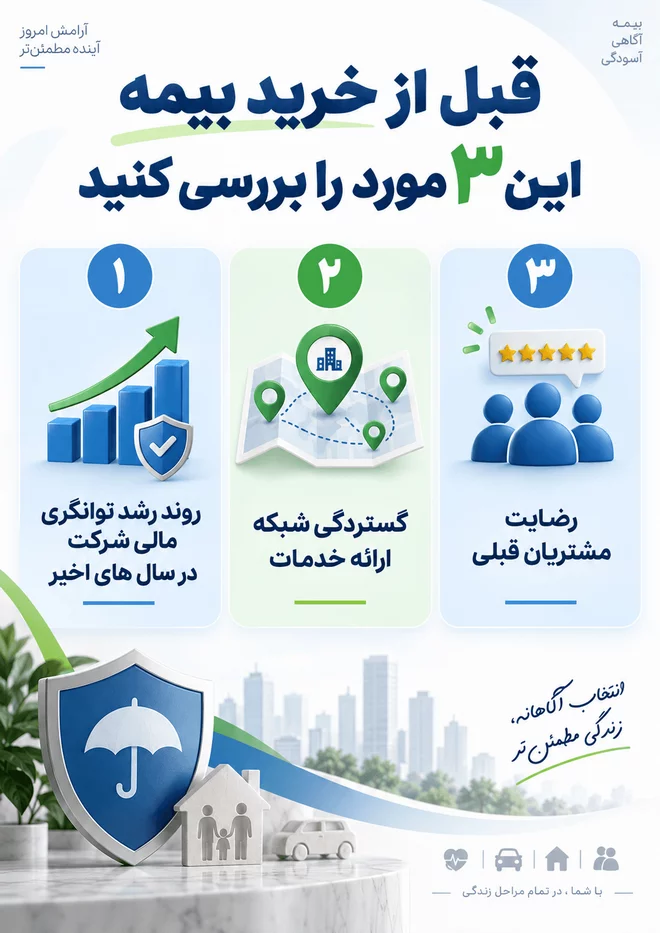
قبل از خرید بیمه این ۳ سؤال را بررسی کنید
توانگری مالی میتواند اولین فیلتر باشد، اما برای تصمیم نهایی سه سؤال دیگر نیز اهمیت دارد:
۱. توانگری شرکت در چند سال اخیر چه روندی داشته است؟
یک سال بهتنهایی تصویر کاملی ارائه نمیدهد. ثبات چندساله یا تغییر محسوس نسبت توانگری میتواند اطلاعات بیشتری درباره روند وضعیت مالی شرکت بدهد. البته مقایسه سالهایی که روش محاسبه آنها تغییر کرده است باید با احتیاط انجام شود.
۲. هنگام خسارت به خدمات موردنیاز دسترسی دارید؟
وجود شعبه یا مرکز خسارت در شهر محل سکونت میتواند بسیار کاربردی باشد. همچنین باید بررسی کنید چه بخشهایی از ثبت، ارزیابی و پیگیری خسارت بهصورت غیرحضوری انجام میشود.
برای فردی که استفاده زیادی از خدمات حضوری دارد، گستردگی شبکه اهمیت بیشتری پیدا میکند. برای کاربر دیگری، کیفیت خدمات دیجیتال ممکن است معیار مهمتری باشد.
۳. تجربه مشتریان قبلی چه چیزی نشان میدهد؟
نظرات کاربران در شبکههای اجتماعی و پلتفرمهای مقایسه میتوانند نشانههایی از نقاط قوت یا مشکلات پرتکرار ارائه دهند. با این حال، این نظرات نمونه آماری کنترلشده نیستند و نباید بهتنهایی مبنای تصمیم قرار گیرند. بهتر است الگوهای تکرار شونده را بررسی کنید. شکایت مکرر از یک فرایند مشخص قابل توجهتر از یک نظر مثبت یا منفی منفرد است.
توانگری مالی شرط لازم است، نه تمام ماجرا
توانگری مالی یکی از مهمترین شاخصها برای بررسی بنیه مالی یک شرکت بیمه است. این عدد کمک میکند بفهمیم بیمهگر در برابر ریسکها و تعهدات خود چه سطحی از پشتوانه مالی دارد. مقایسه دادههای ۱۴۰۲ و ۱۴۰۳ نشان میدهد بیمه معلم و سینا در این شاخص وضعیت یکسانی نداشتهاند. با این حال، توانگری بالاتر بهتنهایی تضمینکننده خدمات سریعتر یا تجربه بهتر مشتری نیست. برای انتخاب میان بیمه سینا، معلم یا هر شرکت دیگری، بهتر است چند معیار را همزمان ببینید؛ توانگری مالی، روند چندساله آن، دسترسی به شعب و مراکز خسارت، کیفیت فرایند رسیدگی و تناسب پوشش بیمهنامه با نیاز شما. این ترکیب، تصویر دقیقتری از انتخاب واقعی پیش روی بیمهگذار ارائه میدهد.