
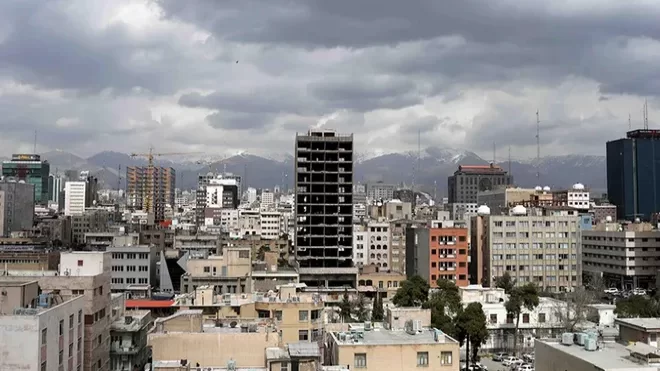
بازار مسکن در آستانه ورود به پاییز همچنان با وجود رکود معاملات، با فشارهای افزایشی قیمت مواجه است. افزایش هزینه ساخت، رشد قیمت مصالح و محدودیتهای تأمین مالی باعث شده کاهش معاملات الزاماً به معنای ارزان شدن خانه نباشد. در این میان، هزینه واقعی تسهیلات خرید مسکن نیز به یکی از دغدغههای مهم متقاضیان تبدیل شده است؛ بهطوری که بازپرداخت وام ۲ میلیارد تومانی طی ۱۲ سال به حدود ۵.۸۷۵ میلیارد تومان میرسد.
بازار مسکن در وضعیت رکود تورمی
به گزارش ایران جیب به نقل از خبرگزاری خبرآنلاین، بازار مسکن در شهریورماه با وجود کاهش حجم معاملات، همچنان تحت تأثیر افزایش هزینههای ساخت قرار دارد.
سمانه محرمی نمین، نایبرئیس مشاوران املاک، شرایط فعلی بازار را «رکود تورمی» توصیف کرده است؛ به این معنا که از یک طرف تعداد معاملات در سطح بالایی قرار ندارد و از طرف دیگر، هزینههای تولید و ساخت مسکن همچنان افزایشی است.
به گفته وی، رشد قیمت مصالح ساختمانی، دستمزد نیروی کار، عوارض ساختمانی، مالیات، حملونقل و سایر هزینههای ساخت هنوز بهطور کامل در قیمت واحدهای جدید منعکس نشده است.
چرا رکود لزوماً به کاهش قیمت خانه منجر نمیشود؟
یکی از ویژگیهای بازار فعلی این است که کاهش قدرت خرید و افت معاملات الزاماً باعث کاهش قیمت اسمی مسکن نشده است.
از سوی دیگر، بخشی از واحدهایی که میتوانستند وارد بازار شوند، به دلیل افزایش هزینه ساخت و مشکلات تأمین مالی سازندگان خرد هنوز تکمیل نشدهاند. در نتیجه، کاهش تقاضا از یک طرف و محدودیت عرضه از طرف دیگر، شرایط متفاوتی نسبت به یک بازار عادی ایجاد کرده است.
در چنین شرایطی، ممکن است تعداد معاملات کاهش پیدا کند، اما هزینه تمامشده ساخت اجازه کاهش قابلتوجه قیمتها را به فروشندگان ندهد.
وام ۲ میلیاردی مسکن چقدر هزینه دارد؟
یکی از مهمترین بخشهای اظهارات مطرحشده درباره بازار مسکن، هزینه تسهیلات خرید برای زوجین تهرانی است.
بر اساس ارقام اعلامشده، تسهیلات خرید مسکن برای زوجین تهرانی ۲ میلیارد تومان در نظر گرفته شده و اقساط ماهانه آن حدود ۴۰ میلیون و ۵۰۰ هزار تومان است.
در صورت استفاده از تسهیلات تعمیرات نیز مجموع وام به حدود ۲ میلیارد و ۴۰۰ میلیون تومان میرسد و مبلغ اقساط ماهانه به حدود ۴۸ میلیون و ۶۰۰ هزار تومان افزایش پیدا میکند.
نکته مهم اینجاست که مبلغ اسمی وام با هزینه واقعی بازپرداخت آن تفاوت قابلتوجهی دارد.
بازپرداخت وام ۲ میلیاردی به ۵.۸۷۵ میلیارد تومان میرسد
بر اساس محاسبات اعلامشده، مجموع بازپرداخت وام ۲ میلیارد تومانی مسکن طی دوره ۱۲ ساله حدود ۵ میلیارد و ۸۷۵ میلیون تومان خواهد بود.
البته این رقم شامل هزینه خرید اوراق تسهیلات مسکن نمیشود و متقاضی باید هزینه تهیه اوراق را نیز جداگانه پرداخت کند.
بنابراین، برای متقاضیانی که به دنبال استفاده از سقف تسهیلات هستند، بررسی صرف مبلغ وام کافی نیست و باید مجموع اقساط، هزینه اوراق و توان بازپرداخت ماهانه نیز در نظر گرفته شود.
خریداران مسکن انتظارات خود را تغییر دادهاند
به گفته محرمی نمین، بخشی از خریداران در ماههای اخیر انتظارات خود را با شرایط بازار تطبیق دادهاند.
برخی متقاضیانی که در ابتدای سال انتظار داشتند با سرمایه موجود بتوانند واحدی با مشخصات مشخص خریداری کنند، اکنون در انتخاب متراژ، منطقه یا امکانات انعطاف بیشتری نشان میدهند.
این تغییر رفتار میتواند در صورت افزایش معاملات، به تدریج زمینه شکلگیری بازاری با معاملات بیشتر اما بدون جهش شدید حجم خرید و فروش را فراهم کند.
انتقاد از قیمتسازی در آگهیهای ملکی
یکی دیگر از موضوعات مورد اشاره فعالان بازار، تفاوت میان قیمتهای درجشده در پلتفرمهای آگهی و قیمت واقعی معاملات است.
قیمت یک ملک در آگهی لزوماً به معنای قیمت نهایی معامله نیست و مقایسه صرف آگهیها میتواند تصویر دقیقی از وضعیت واقعی بازار ارائه نکند.
به همین دلیل، بررسی قیمت معاملات قطعی و مقایسه واحدهای مشابه از نظر موقعیت، سن بنا، امکانات و شرایط سند برای ارزیابی ارزش واقعی یک ملک اهمیت بیشتری دارد.
سیاست سقف اجاره همچنان محل بحث است
محرمی نمین همچنین درباره تعیین سقف افزایش اجارهبها انتقادهایی را مطرح کرده و معتقد است تعیین سقف ۲۵ درصدی بدون فراهم شدن امکان توافق میان موجر و مستأجر میتواند در برخی موارد باعث افزایش اختلافات و حتی مراجعه به مراجع قضایی شود.
این دیدگاه در حالی مطرح میشود که سیاستهای کنترل اجاره با هدف محدود کردن فشار هزینه مسکن بر مستأجران اجرا میشوند، اما نحوه اجرای آنها و میزان تطابق نرخهای تعیینشده با شرایط واقعی بازار همچنان محل بحث است.
پاییز مسکن؛ رونق معاملات بدون جهش قیمت؟
برآورد مطرحشده از سوی این فعال بازار مسکن، ادامه تورم در بازار مسکن در کنار احتمال افزایش تدریجی معاملات است؛ شرایطی که میتوان آن را «رونق بدون هیجان» توصیف کرد.
در چنین سناریویی، افزایش تعداد معاملات لزوماً به معنای جهش ناگهانی قیمتها نیست، اما فشار ناشی از هزینه ساخت و سایر عوامل اقتصادی همچنان میتواند مانع کاهش محسوس قیمت اسمی مسکن شود.
برای خریداران نیز مهمترین موضوع، تفکیک قیمت واقعی ملک از قیمتهای پیشنهادی و همچنین محاسبه دقیق هزینه تأمین مالی است؛ بهخصوص در شرایطی که وام ۲ میلیارد تومانی در نهایت حدود ۵.۸۷۵ میلیارد تومان بازپرداخت برای متقاضی ایجاد میکند.