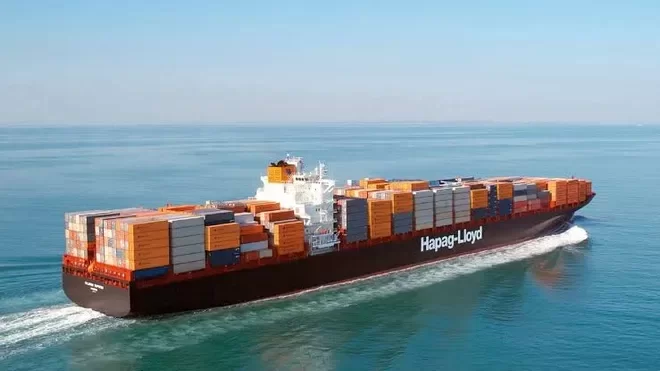
به گزارش ایران جیب به نقل از مهر، تازهترین گزارش هفتگی مؤسسه بینالمللی آلفالاینر در بازه ۲۱ تا ۲۷ اکتبر ۲۰۲۶، از تحولات مهم در بازار حملونقل کانتینری جهان حکایت دارد. بر اساس این گزارش، ظرفیت سفارش ساخت کشتیهای کانتینری از ۱۵ میلیون TEU عبور کرده و پیشبینی میشود با اضافه شدن قراردادهای جدید، این رقم تا پایان سال میلادی به حدود ۱۶ میلیون TEU برسد.
اجاره کشتی کانتینری به روزانه ۱۲۰ هزار دلار رسید
بازار اجاره کشتیهای کانتینری در ماههای اخیر با کمبود شناورهای آمادهبهکار و تقاضای بالا روبهرو بوده است. نتیجه این وضعیت، افزایش نرخ اجاره و ثبت بالاترین سطح قیمتها در چهار سال اخیر عنوان شده است.
بر اساس معاملات گزارششده، یک کشتی کانتینری با ظرفیت ۴ هزار و ۸۰۰ TEU برای مدت ۱۲ ماه با نرخ روزانه ۸۰ هزار دلار اجاره شده است. نرخ اجاره یک شناور بزرگتر با ظرفیت ۶ هزار و ۷۰۰ TEU نیز به حدود ۱۱۵ تا ۱۲۰ هزار دلار در روز رسیده است.
در بخش حمل کانتینری نیز شاخص حمل کانتینری شانگهای (SCFI) به ۳ هزار و ۶۸۱ واحد افزایش یافته؛ رقمی که بنا بر گزارش، تقریباً سه برابر سطح این شاخص در مدت مشابه سال گذشته است.
عبور سفارش ساخت کشتیهای کانتینری از ۱۵ میلیون TEU
ظرفیت سفارشهای جدید ساخت کشتیهای کانتینری در جهان از مرز ۱۵ میلیون TEU عبور کرده است. انتظار میرود با نهایی شدن سفارشهای جدید، ظرفیت سفارشدادهشده تا پایان سال ۲۰۲۶ به حدود ۱۶ میلیون TEU برسد.
این حجم سفارش از ادامه سرمایهگذاری شرکتهای بزرگ کشتیرانی برای توسعه و نوسازی ناوگان حکایت دارد؛ با این حال، تحویل گسترده کشتیهای جدید در سالهای آینده میتواند تعادل فعلی بازار اجاره را تغییر دهد و در صورت افزایش عرضه، فشار کاهشی بر نرخها وارد کند.
سهم ۵۶ درصدی کشتیهای LNGسوز در سفارشهای جدید
یکی از تغییرات مهم در صنعت کشتیرانی، حرکت تدریجی به سمت استفاده از سوختهای جایگزین است. طبق آمار آلفالاینر، کشتیهای دوگانهسوز با قابلیت استفاده از گاز طبیعی مایع (LNG)، حدود ۵۶ درصد ظرفیت سفارشهای جدید را به خود اختصاص دادهاند. سهم کشتیهای دوگانهسوز متانولی نیز حدود ۱۲ درصد گزارش شده است.
در کشتیهای بزرگ با ظرفیت بیش از ۱۵ هزار TEU، حدود ۷۲ درصد سفارشها مربوط به شناورهای دوگانهسوز LNG است. در مقابل، سفارش ساخت کشتیهای متعارف نیز بهویژه در ظرفیتهای کمتر از ۷ هزار TEU افزایش یافته است؛ زیرا این شناورها برای مسیرهای منطقهای کاربرد گستردهتری دارند و در برخی مناطق، دسترسی به زیرساخت سوختهای جایگزین محدود است.
در میان کشتیهای کوچکتر از هزار TEU نیز حدود یکسوم سفارشها به فناوریهای جایگزین مانند برق، باد، آمونیاک، هیدروژن و LNG اختصاص دارد.
بازگشت تدریجی برخی خطوط کشتیرانی به کانال سوئز
تغییر مسیر خطوط کشتیرانی و بازگشت تدریجی برخی سرویسها به کانال سوئز و دریای سرخ، از دیگر تحولات مهم بازار حملونقل دریایی است.
بر اساس گزارش آلفالاینر، ائتلاف کشتیرانی پریمیر تصمیم گرفته است دو سرویس دیگر خود در مسیرهای آسیا به مدیترانه را از طریق کانال سوئز انجام دهد. اضافه شدن بندر سوخنا مصر به یکی از این سرویسها نیز بخشی از تغییرات برنامه جدید است.
شرکت CMA CGM نیز تغییراتی در برخی سرویسهای خود اعمال کرده و مسیرهای ارتباطی اروپا، آمریکای شمالی و اقیانوسیه را بازآرایی کرده است. در یکی از این تغییرات، مسیر ترانسآتلانتیک بهصورت موقت از برنامه یک سرویس زمستانی حذف شده است.
با وجود این تغییرات، آثار کامل بازگشت خطوط کشتیرانی به مسیر سوئز هنوز مشخص نیست و طبق ارزیابی گزارش، نتایج گستردهتر این تحولات احتمالاً از سهماهه نخست سال ۲۰۲۷ نمایان خواهد شد.
بیش از یک میلیون TEU از ظرفیت ناوگان خارج از چرخه فعالیت
آمارهای منتشرشده نشان میدهد ظرفیت ناوگان تجاری کانتینری غیرفعال جهان تا ۱۹ اکتبر ۲۰۲۶ به حدود ۲۸۷ هزار TEU رسیده است؛ رقمی معادل ۰.۸ درصد ظرفیت کل ناوگان کانتینری جهان.
همچنین ظرفیت کشتیهای مستقر در تعمیرگاهها و حوضچههای خشک به حدود ۷۶۹ هزار TEU افزایش یافته است. در مجموع، بیش از یک میلیون و ۵۰ هزار TEU از ظرفیت ناوگان کانتینری جهان در قالب کشتیهای غیرفعال یا شناورهای در حال تعمیر، موقتاً خارج از چرخه فعالیت قرار داشته است.
گزارش آلفالاینر محدودیت تردد عادی شناورهای تجاری در تنگه هرمز و شرایط خاورمیانه را نیز از عوامل مؤثر بر خارج ماندن بخشی از ظرفیت ناوگان از فعالیت تجاری عنوان کرده است.
توسعه پایانههای کانتینری در هند و مراکش
در بخش زیرساختهای بندری، توسعه پایانه پنجم کانتینری بندر موندرا در هند از پروژههای مهم گزارششده است. عملیات احداث اسکله ۷۷۰ متری این پایانه به مراحل پیشرفته رسیده و دو دستگاه جرثقیل ساحلی جدید نیز به محل پروژه منتقل شدهاند. بهرهبرداری اولیه از این پایانه برای اوایل سال ۲۰۲۷ پیشبینی شده است.
در مراکش نیز پنج دستگاه جرثقیل بزرگ کانتینری ساخت شرکت چینی ZPMC به بندر جدید نادور وست مد منتقل شدهاند. این بندر با هدف افزایش ظرفیت جابهجایی کالا و توسعه ارتباطات تجاری در منطقه مدیترانه احداث میشود و قرار است از سال ۲۰۲۷ فعالیت خود را آغاز کند.
در تحولی دیگر، دولت عمان اعلام کرده است امتیاز بهرهبرداری شرکت خدمات بندری صلاله پس از پایان قرارداد در اول نوامبر ۲۰۲۸ تمدید نخواهد شد. این بندر در سال ۲۰۲۵ حدود ۴.۳ میلیون TEU کانتینر جابهجا کرده که نسبت به سال قبل از آن ۳۱ درصد افزایش داشته است.
سفارشهای جدید شرکتهای بزرگ کشتیرانی
گزارش آلفالاینر از تحویل چند کشتی جدید به شرکتهای بزرگ کشتیرانی نیز خبر میدهد. از جمله این شناورها میتوان به کشتی ۱۳ هزار و ۹۳۲ TEU متعلق به شرکت ONE، کشتی دوگانهسوز LNG با ظرفیت ۱۰ هزار و ۳۰۰ TEU متعلق به MSC و کشتی ۸ هزار و ۷۰۰ TEU متعلق به KMTC اشاره کرد.
شرکت دانائوس نیز سفارش ساخت دو فروند کشتی کانتینری با ظرفیت ۹ هزار و ۴۰ TEU را به کارخانه کشتیسازی هودونگ ژونگهوا چین واگذار کرده است. تحویل این دو کشتی برای سال ۲۰۲۹ برنامهریزی شده است.
همچنین شرکت مرسک در حال مذاکره برای سفارش ساخت ۱۲ فروند کشتی کانتینری با ظرفیت ۲۴ هزار TEU و پیشران دوگانهسوز LNG است. در صورت نهایی شدن، این قرارداد در شمار سفارشهای بزرگ ساخت کشتیهای کانتینری در جهان قرار خواهد گرفت.
چشمانداز بازار اجاره کشتیهای کانتینری
بازار کشتیرانی کانتینری جهان در شرایطی قرار گرفته که کمبود شناورهای آمادهبهکار و افزایش تقاضا، نرخ اجاره را به بالاترین سطح چهار سال اخیر رسانده است؛ اما از سوی دیگر، حجم بالای سفارشهای ساخت میتواند در سالهای آینده عرضه کشتی را افزایش دهد.
بازگشت تدریجی برخی خطوط به کانال سوئز، محدودیتهای تردد در خاورمیانه، هزینه سوخت و سرعت تحویل کشتیهای جدید از عواملی هستند که بر مسیر آینده این بازار اثر میگذارند. بنابراین، تداوم نرخهای بالای اجاره قطعی نیست و تعادل میان عرضه و تقاضا در سالهای آینده نقش تعیینکنندهای در قیمت حملونقل دریایی خواهد داشت.